
Como crescer em um mundo que está bebendo menos?
Quais transformações estão moldando a indústria global de bebidas alcoólicas e o que elas nos revelam sobre o futuro do mercado brasileiro
A indústria global de bebidas alcoólicas atravessa um período de grandes transformações. Em 2025, o volume consumido mundialmente recuou 2%, com crescimento apenas na categoria de bebidas prontas para beber (RTDs), enquanto o vinho permaneceu estável. Mais importante do que o resultado de um único ano é a constatação de que estamos diante de uma mudança estrutural, e não apenas de uma oscilação passageira.
Mesmo com o aumento da população adulta, a expansão demográfica já não é suficiente para compensar a redução do consumo individual. As projeções da IWSR até 2035 apontam para a continuidade dessa tendência, impondo novos desafios à indústria.
Isso não significa que as oportunidades estejam desaparecendo, mas a dinâmica do mercado vem passando por uma grande transformação. Em um ambiente cada vez mais fragmentado, o crescimento deverá favorecer as marcas capazes de compreender novos comportamentos, fortalecer seu posicionamento e inovar em produtos, formatos e ocasiões de consumo.
Siga a página da Winext no Instagram!
Aproveite também para nos seguir no Facebook e no LinkedIn, e assine a nossa newsletter.
Com essa perspectiva, selecionei quatro movimentos do relatório Global Trends 2026 da IWSR que considero particularmente relevantes para o Brasil, acompanhados de casos práticos que já estão respondendo a essas transformações.
1- A premiumização vem ganhando novos significados
Durante muito tempo, premiumização significava essencialmente vender produtos mais caros, sofisticados e associados ao prestígio. Essa lógica não desapareceu, mas está evoluindo. Com consumidores mais seletivos e orçamentos pressionados, o preço elevado, por si só, já não justifica uma compra.
O valor percebido passa a depender mais da ocasião de consumo, da autenticidade e da experiência proporcionada pela marca. O consumidor pode beber menos, mas continua disposto a investir em produtos especiais quando encontra boas razões para isso.
A valorização da origem e da identidade cultural, evidente em categorias como por exemplo os destilados premium de agave e o whisky japonês, demonstra como tradição e autenticidade podem se transformar em vantagens competitivas.
Vejo aqui uma oportunidade para o vinho, uma categoria que reúne atributos difíceis de reproduzir: origem geográfica, diversidade, história, cultura e conexão com a gastronomia. O desafio é traduzir essas qualidades em valor percebido, sem depender exclusivamente de discursos técnicos que nem sempre encontram ressonância junto ao consumidor.
Whisky japonês: a origem como instrumento de diferenciação
Em maio de 2026, a Hibiki lançou sua primeira campanha global, The Masterpiece of Japanese Artistry. Estrelada pela atriz Anna Sawai e veiculada em 16 mercados, a campanha estabelece um paralelo entre a produção de whisky e a confecção tradicional de quimonos, destacando valores como precisão, paciência e harmonia.
Mais do que promover o produto, a Hibiki transforma sua herança cultural em diferenciação, prestígio e valor de marca. Uma lição particularmente relevante para o universo do vinho.
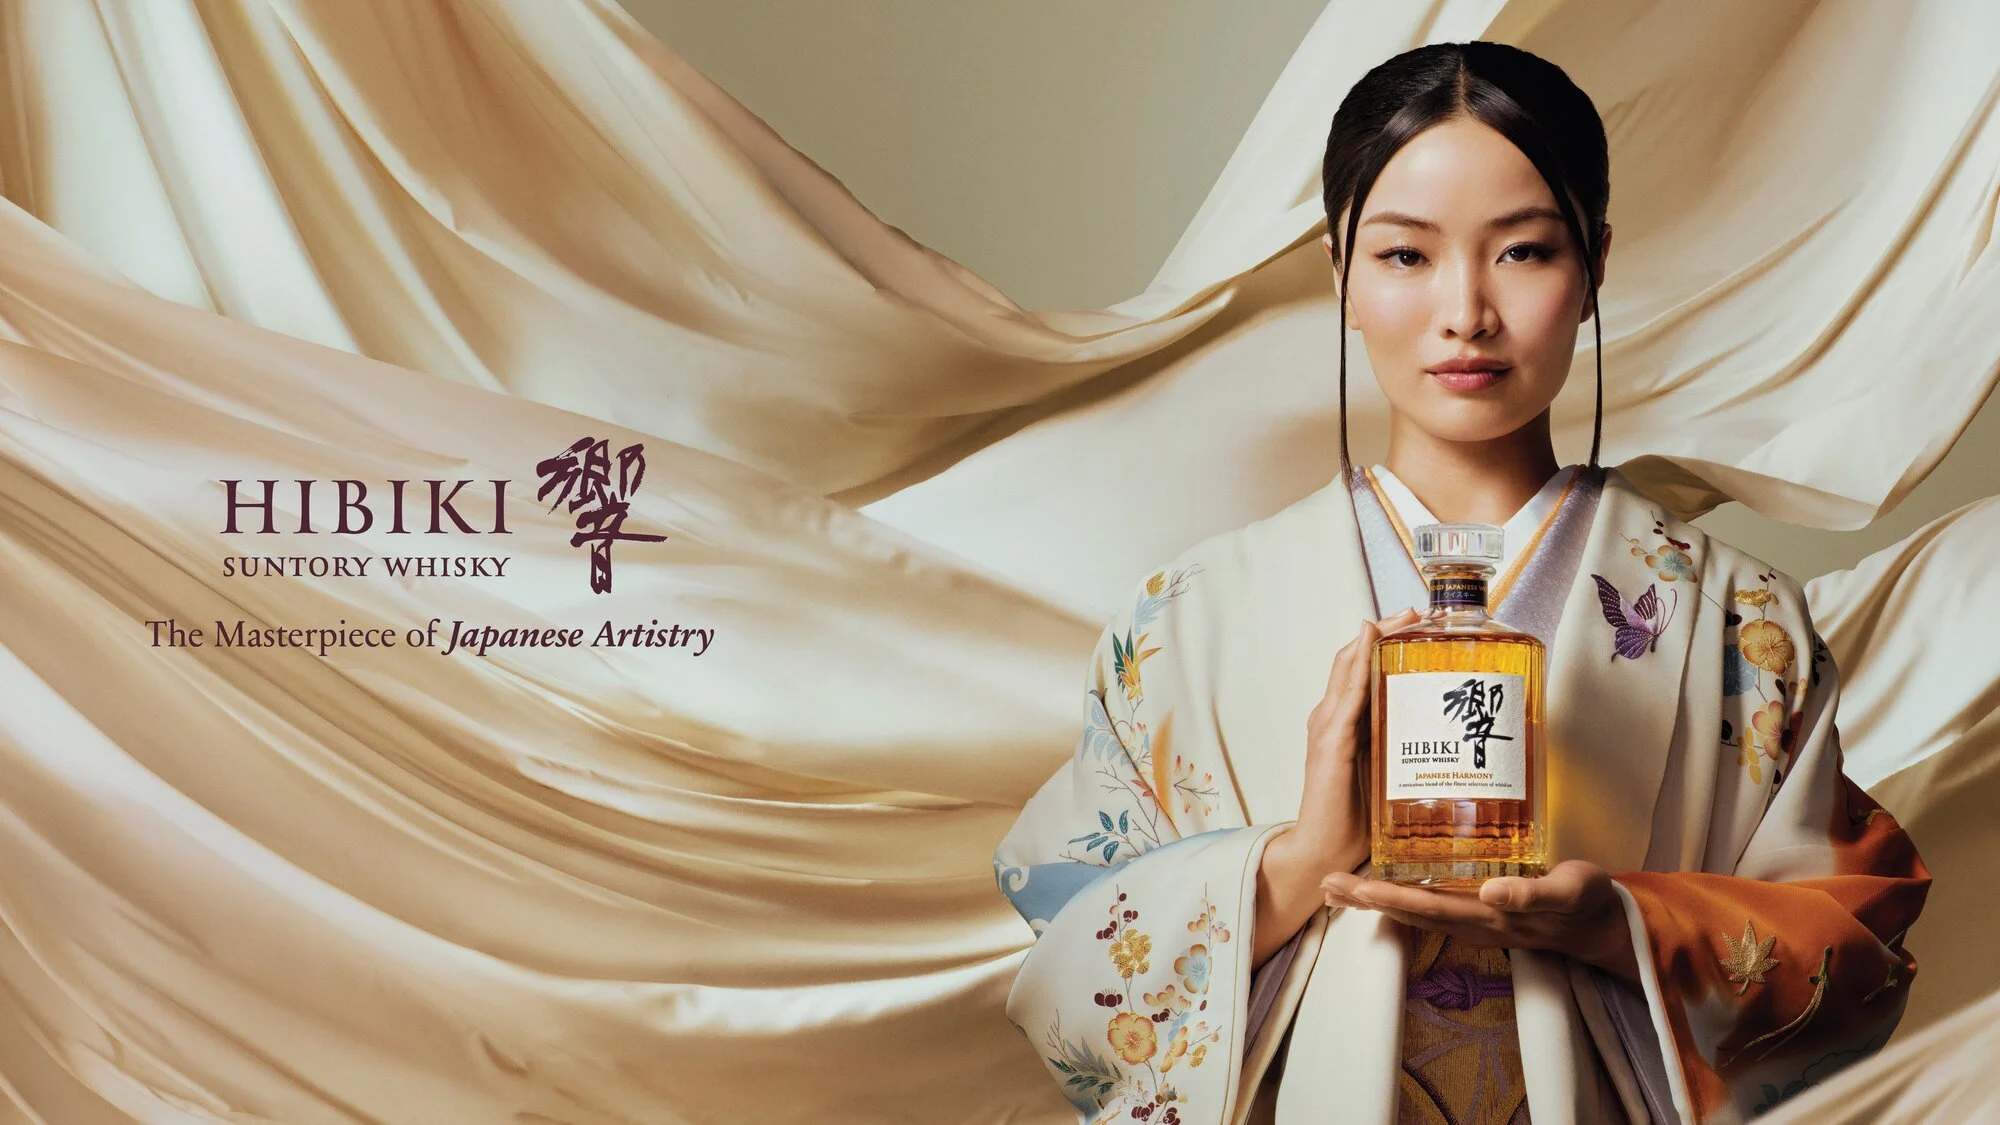
Campanha do whisky japonês Hibiki do grupo Suntory que destaca a tradição artesanal japonesa como elemento central do seu posicionamento premium (fonte: house.suntory.com)
Moët & Chandon e Pharrell Williams: prestígio além da garrafa
A colaboração entre a Maison francesa e o artista Pharrell Williams oferece outra perspectiva sobre a premiumização. Iniciada em 2025 e renovada em 2026, a parceria reinterpretou elementos históricos da marca em edições limitadas, incluindo uma série exclusiva de 30 jeroboams comercializados a € 30 mil cada.
A iniciativa combina tradição, excelência artesanal, criatividade e escassez para transformar o produto em objeto de desejo e coleção. Neste caso, não se vende apenas champagne, mas também identidade e exclusividade.
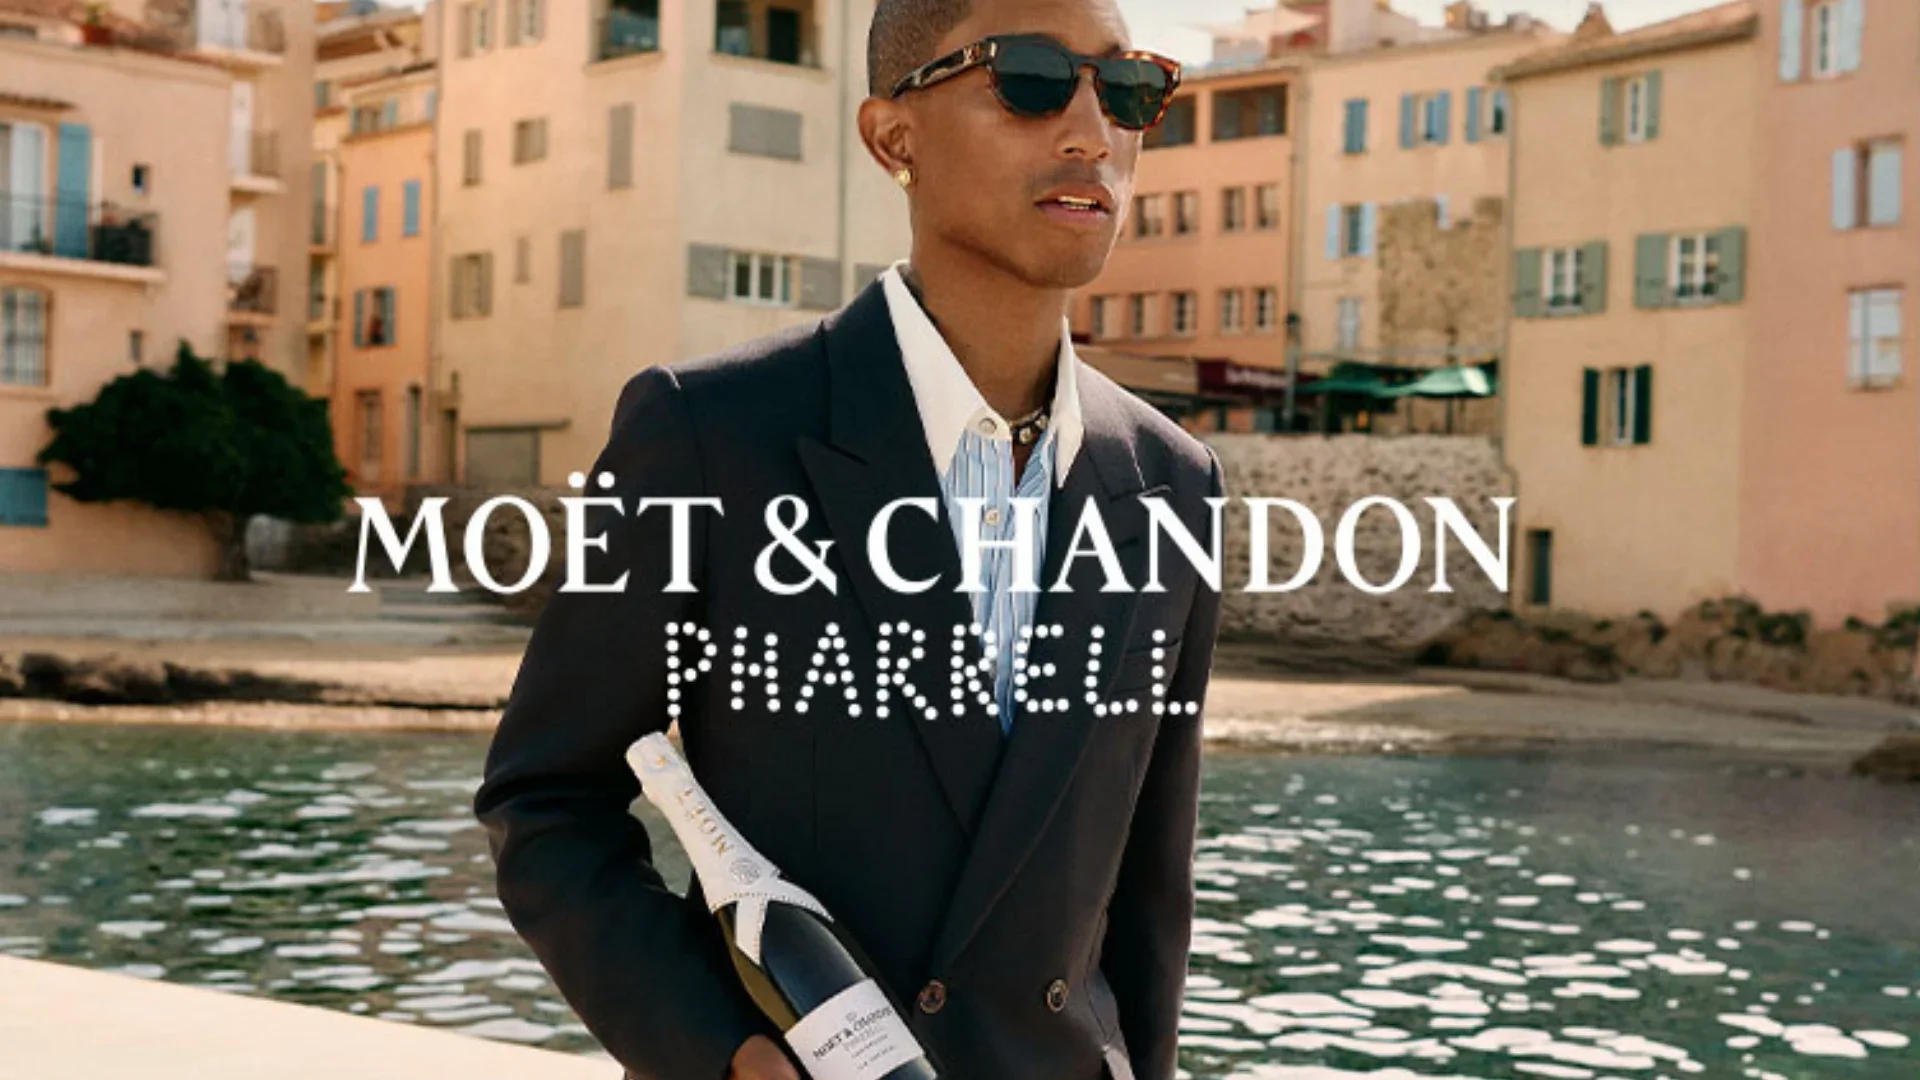
Moët & Chandon e Pharrell Williams se juntaram em uma ação que transmitiu exclusividade, identidade e pertencimento. (Fonte: moet.com)
2- As ocasiões ditam o consumo
Se os consumidores estão bebendo com menos frequência, cada ocasião ganha importância. Para as marcas, já não basta disputar espaço nas prateleiras: é preciso conquistar um lugar claro nos diferentes momentos da vida dos consumidores.
Uma das mudanças mais interessantes apontadas pela IWSR é o avanço das ocasiões diurnas, especialmente em mercados como Brasil e África do Sul. Entre os brasileiros, 34% declararam ter consumido álcool antes das 17h em sua última ocasião, percentual superior ao Reino Unido (24%) e à Índia (15%).
Esse movimento acompanha a busca por experiências sociais mais leves, compatíveis com rotinas saudáveis e que não comprometam o dia seguinte. As restrições orçamentárias também favorecem encontros mais curtos: um aperitivo no fim da tarde pode substituir uma longa noite de consumo.
Paralelamente, o consumo doméstico mantém sua relevância, com consumidores buscando reproduzir em casa experiências antes associadas a bares e restaurantes, enquanto o comércio eletrônico amplia as possibilidades de descoberta e relacionamento com as marcas.
Para o vinho, tradicionalmente associado a refeições e celebrações, a mudança abre espaço para ocasiões menos formais e mais espontâneas. Afinal, por que reservar a abertura de uma garrafa apenas para o jantar de sábado?
Poco Vino: novos formatos para novas ocasiões
Lançada no Reino Unido em 2025 pela australiana Australian Vintage, a Poco Vino reúne seis vinhos varietais, incluindo Malbec, Chardonnay e Sauvignon Blanc, em pequenas garrafas de 187 ml, com apresentação premium e identidade visual contemporânea.
A proposta é permitir o consumo de uma taça sem abrir uma garrafa inteira, dispensando o saca-rolhas e reduzindo desperdícios. A marca expandiu sua presença para Austrália e Hong Kong e conquistou o prêmio Best Launch no The Drinks Business Awards 2026.
Mais do que uma inovação em embalagem, a Poco Vino responde a uma mudança de comportamento. Marcas como Sunday Beer e Pizza Wine seguem lógica semelhante ao incorporar ocasiões informais de consumo à própria identidade.
O aprendizado é que, muitas vezes, inovar não significa reinventar a bebida, mas facilitar sua presença em momentos dos quais ela tradicionalmente esteve ausente.
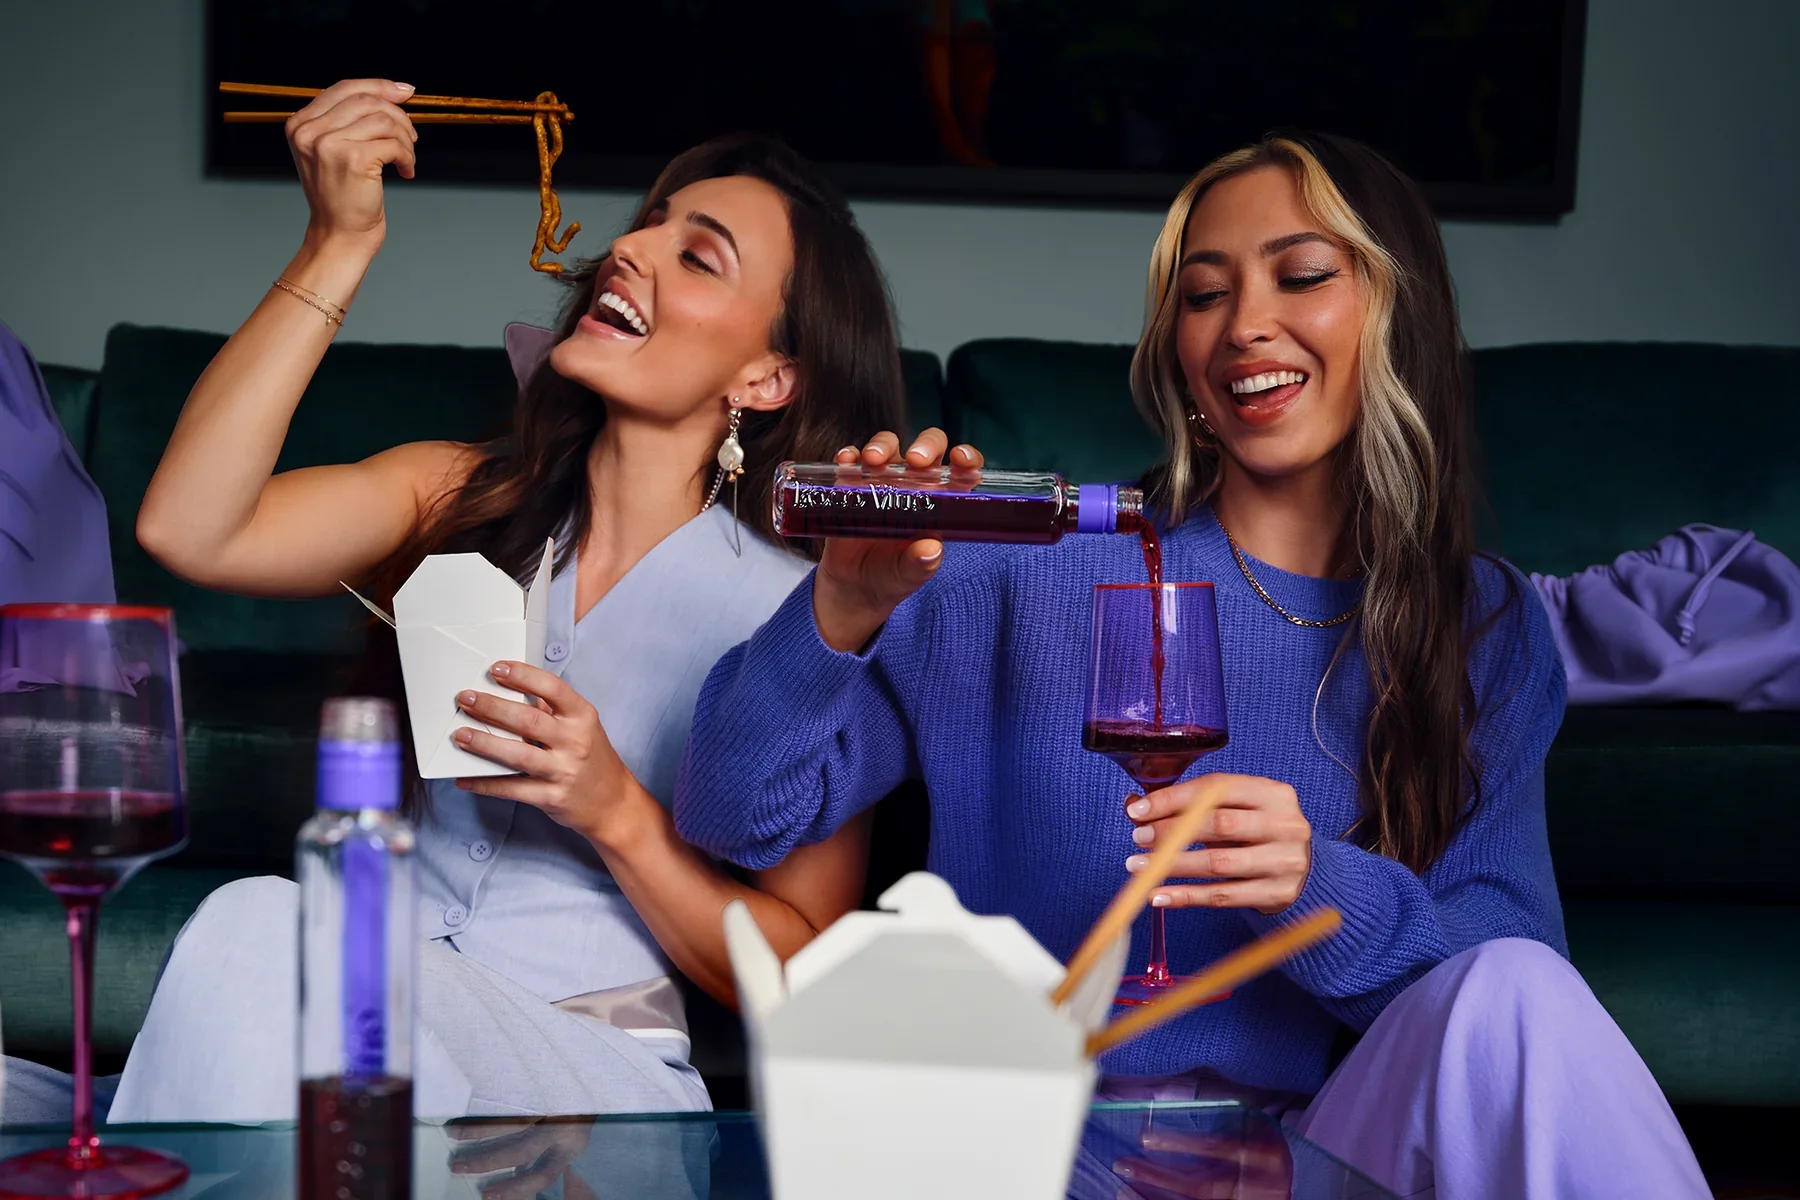
A Poco Vino, vencedora do The Drinks Business Awards 2026, inovou na embalagem para ampliar as ocasiões de consumo. (fonte: pocovino.com)
3 – Moderação e consumo consciente vieram para ficar
A moderação deixou de ser um movimento restrito a determinados públicos ou períodos do ano. A preocupação com a saúde, as pressões econômicas e a disseminação de medicamentos para controle de peso, como os GLP-1, estão alterando a relação dos consumidores com as bebidas alcoólicas.
No Brasil, esse movimento parece particularmente intenso. Segundo a IWSR, o saldo entre consumidores que pretendem aumentar e aqueles que pretendem reduzir seu consumo de álcool passou de -36 pontos em março de 2025 para -42 em março de 2026, resultado mais negativo do que a média dos 15 mercados pesquisados (-31).
Há diferenças entre gerações. Enquanto os Baby Boomers lideram a redução do consumo, a Geração Z demonstra maior interesse por experiências de socialização que permitam controlar a ingestão de álcool.
Não surpreende que as bebidas sem álcool estejam entre as categorias mais dinâmicas da indústria. Em 2025, seu volume cresceu 8%, com a cerveja sem álcool alcançando 20% de penetração.
A consciência ambiental também ganha espaço, embora exista uma distância considerável entre intenção e compra. Nos 15 mercados pesquisados, 54% dos consumidores conhecem os vinhos orgânicos, mas apenas 18% os adquiriram nos últimos seis meses. No Brasil, os índices são ainda menores: aproximadamente 44% de conhecimento e 14% de compra.
Os números trazem uma reflexão: sustentabilidade contribui para construir reputação e diferenciação, mas ainda não garante preferência ou disposição para pagar mais.
Young Poets: uma nova linguagem para a Geração Z
A alemã Young Poets exemplifica como o vinho pode buscar relevância entre consumidores mais jovens. Segundo o levantamento Bevtrac da IWSR, o número médio de categorias de bebidas consumidas por ocasião pela Geração Z caiu de 2,8 para 1,8 nos últimos dois anos, sinalizando escolhas mais seletivas.
Em vez de reproduzir os códigos tradicionais do vinho, a marca aposta em linguagem acessível, design contemporâneo e comunicação menos dependente de denominações de origem e tecnicismos. O lançamento do ZRO Secco 0%, espumante sem álcool, reforça essa proposta.
O caso ilustra um desafio central: conquistar as novas gerações exige mais do que produtos de qualidade. É preciso reduzir barreiras de entrada e construir relevância em um ambiente no qual beber deixa de ser um hábito automático e passa a ser uma escolha deliberada.
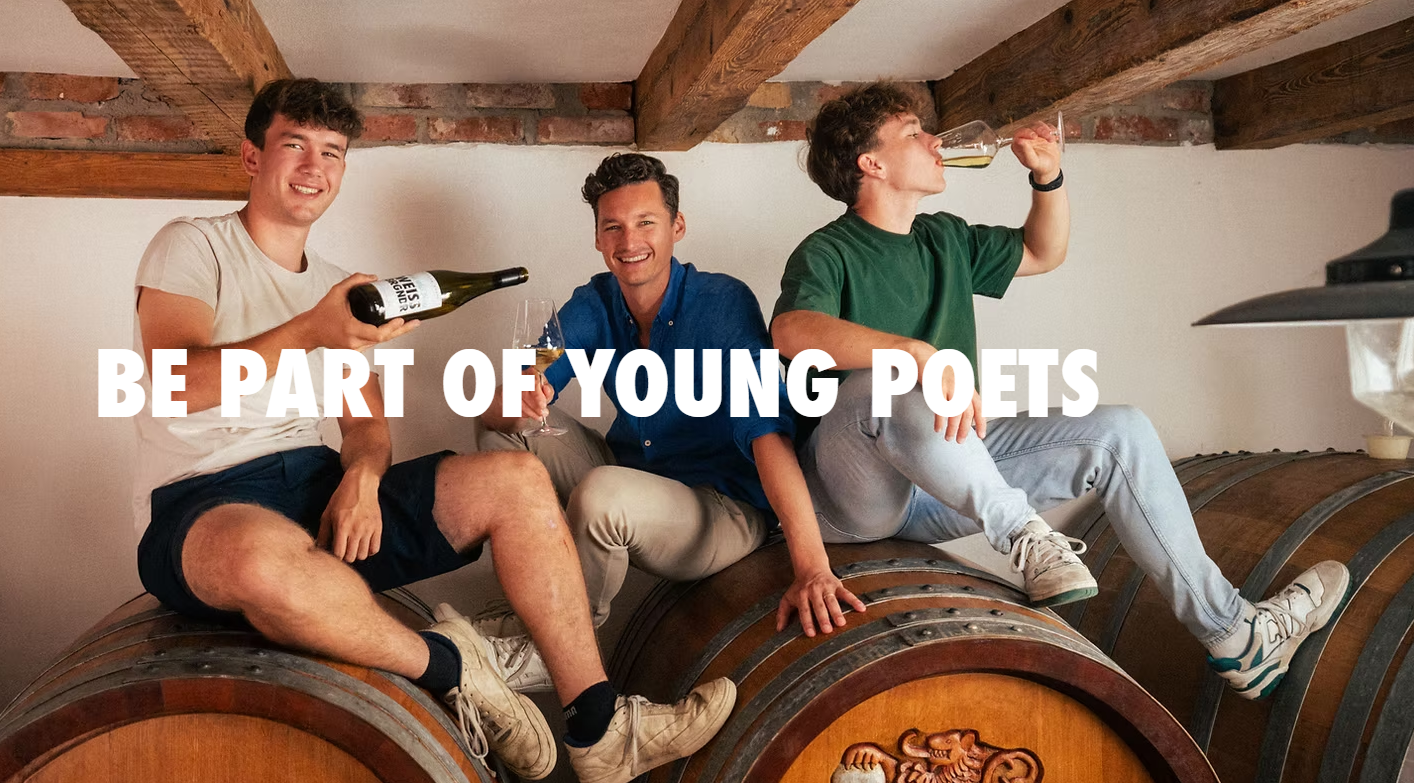
A alemã Young Poets aposta na linguagem acessível, design contemporâneo e uma comunicação menos dependente de rituais para atrair novos consumidores. (Fonte: young-poets-wine.com)
4 - Bebidas prontas: a categoria que desafia a indústria
Enquanto a maior parte das bebidas alcoólicas enfrenta dificuldades para crescer, os RTDs (Ready-to-Drink) seguem avançando. Em 2025, a categoria ultrapassou 1 bilhão de caixas de 9 litros, superando o volume combinado de whisky, vodka e gin.
Desde 2019, os RTDs registraram crescimento médio anual de 8%, com projeção de expansão de 2% ao ano até 2030. Conveniência, variedade e adaptação às novas ocasiões de consumo ajudam a explicar esse desempenho.
As bebidas alcoólicas saborizadas (Flavoured Alcoholic Beverages – FABs) lideram os lançamentos, enquanto o crescimento vem sendo impulsionado principalmente pelo aumento da frequência de consumo dos compradores atuais, e não necessariamente pela conquista de novos consumidores.
A inovação em sabores merece atenção no Brasil. Entre os compradores recentes de RTDs, 47% preferem experimentar novos sabores, contra uma média de 36% nos dez mercados pesquisados. Além disso, aproximadamente 65% consideram insuficiente a variedade disponível.
Os perfis evoluem dos tradicionais cítricos para combinações tropicais e ingredientes inspirados em diferentes culturas. A aproximação entre categorias abre espaço para bebidas que incorporam referências de cervejas, vinhos, destilados e produtos sem álcool.
Para uma indústria acostumada a valorizar a tradição, os RTDs oferecem uma lição: inovar continuamente pode ser tão importante quanto preservar a identidade da marca.
Novas embalagens, novas oportunidades
A inovação em formatos vai além dos RTDs. Na África do Sul, a rede Woolworths oferece, por meio da linha WCellar, vinhos em lata de produtores tradicionais, como a Spier, que renovou sua linha em 2025 com design contemporâneo e comunicação voltada ao consumo informal.
Em 2026, a Diageo lançou versões de 350 ml de suas principais marcas de destilados em 230 lojas Asda, no Reino Unido. Na Índia, a El Goonda introduziu destilados de agave em pequenas garrafas de bolso, enquanto BuzzBox, Four Loko e Pitú Batidinha exploram embalagens Tetra Pak menores.
Nos Estados Unidos e na Austrália, RTDs servidos na pressão ganham espaço, enquanto na Nigéria a redução de sachês de destilados de 50 ml para 30 ml reflete a pressão sobre o poder de compra.
São iniciativas com motivações distintas, mas que convergem para um objetivo: tornar as bebidas mais acessíveis, convenientes e adequadas a diferentes ocasiões. Para o vinho, ainda fortemente associado à garrafa de 750 ml, há muito a aprender.
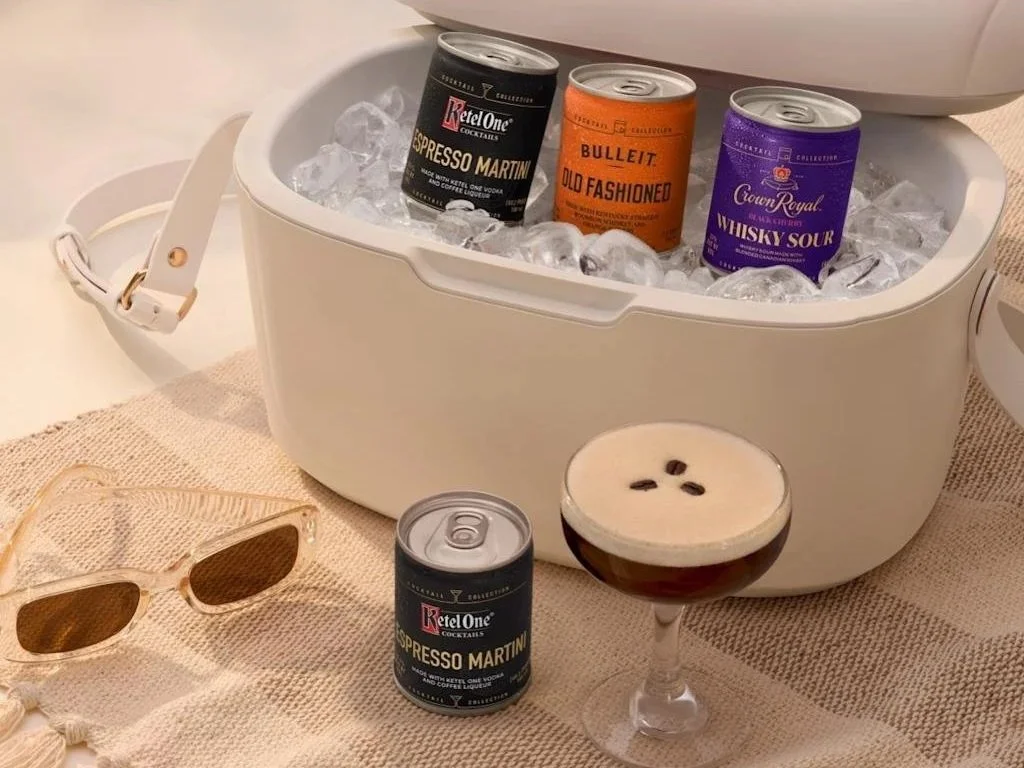
A Diageo aposta em coquetéis prontos para beber em latas de 100 ml, combinando conveniência, praticidade e novas ocasiões de consumo. (Fonte: thebar.com)
O que tudo isso significa para o mercado brasileiro?
Ao analisar os movimentos apresentados pela IWSR, o que mais me chama a atenção é que boa parte das oportunidades de crescimento já não depende simplesmente de convencer as pessoas a beber mais.
O desafio está em compreender melhor quem consome, quando, por que, e em quais circunstâncias. Isso exige uma mudança de perspectiva para uma indústria historicamente concentrada no produto, na distribuição e na conquista de novos mercados.
O Brasil apresenta particularidades importantes: uma cultura de socialização que começa também a se associar às ocasiões diurnas, consumidores curiosos por novos sabores e formatos e, ao mesmo tempo, sinais claros de avanço da moderação.
Para as empresas do setor, o caminho passa por escolhas mais precisas: fortalecer a proposta de valor das marcas, identificar ocasiões pouco exploradas, remover barreiras ao consumo e adaptar produtos e comunicação aos diferentes públicos.
No caso do vinho, há um paradoxo. Poucas bebidas possuem tamanha riqueza de histórias, origens e atributos capazes de gerar diferenciação. Por outro lado, continuamos presos a códigos, formatos e rituais que muitas vezes dificultam a aproximação com novos consumidores.
Em um mercado no qual beber menos tende a se tornar a regra, o crescimento estará cada vez mais associado à capacidade de oferecer razões melhores para escolher uma bebida. O futuro da indústria não será definido apenas pelo que colocamos dentro das garrafas, mas pela relevância que nossas marcas conseguem conquistar fora delas.
Para saber mais:
1. Six key drivers shaping beverage alcohol in 2026 and beyond. IWSR, 16 de fevereiro de 2026.
2. Beverage Alcohol Drivers 2026. IWSR, relatório especial sobre as principais tendências da indústria de bebidas alcoólicas em 2026.
3. The House of Suntory’s Hibiki Whisky Debuts First Global Campaign: The Masterpiece of Japanese Artistry. Suntory Global Spirits, 11 de maio de 2026.
4. Celebrating Together: Moët & Chandon and Pharrell Williams Launch Limited-Edition Collection. LVMH, 3 de março de 2025.
5. Moët & Chandon Reimagines Ice Impérial with Pharrell Williams. LVMH, 4 de junho de 2026.
6. Poco Vino: the little wine going big globally. The Drinks Business, 22 de janeiro de 2026.
7. The Drinks Business Awards 2026 winners announced. The Drinks Business, maio de 2026.
8. Young Poets lança campanha para o ZRO Secco 0%, espumante sem álcool. Mack & Schühle, setembro de 2025.
9. Canned Wines & Bubbles. Woolworths / WCellar, África do Sul, catálogo de vinhos em lata.
Foto de capa: Hayffield L na Unsplash
A Winext auxilia empresas do vinho a serem bem sucedidas no Brasil. Saiba mais sobre os nossos serviços aqui.
Siga a nova página da Winext no Instagram! Aproveite também para nos seguir no Facebook e no LinkedIn, e assine a nossa newsletter.
O mercado global de bebidas está passando por grandes transformações. Confira quatro tendências da IWSR que estão redefinindo o consumo e criando novas oportunidades para a indústria, com um olhar especial para o Brasil.